_/_/_/_/_/_/_/_/_/_/_/_/_/_/_/_/_/_/
Nowhere Man 60代の株式、金、債券への分散運用記録です。
・1年間定年再雇用で働くも、61歳でリタイア(2025.12)
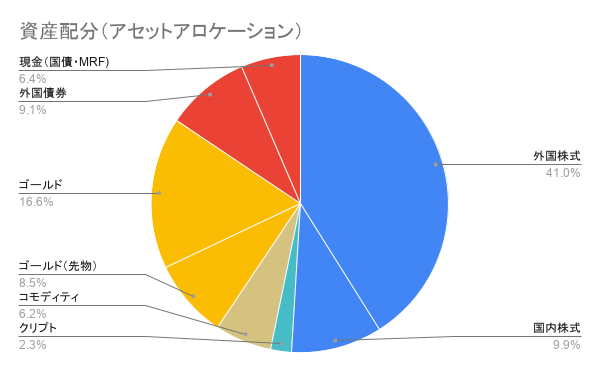
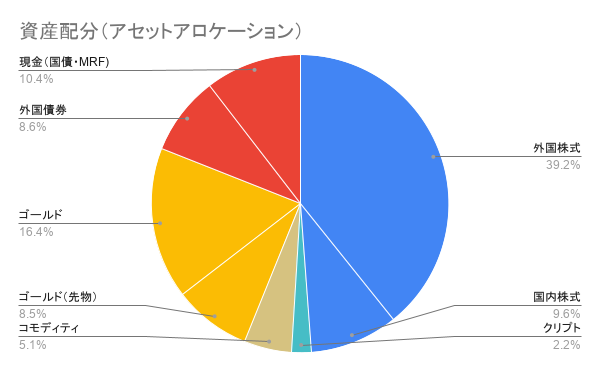
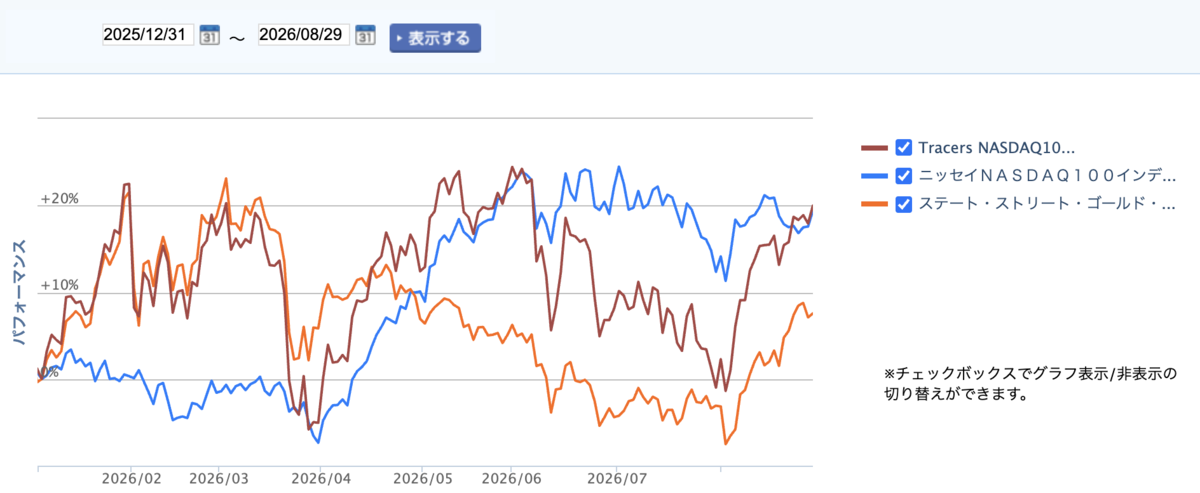
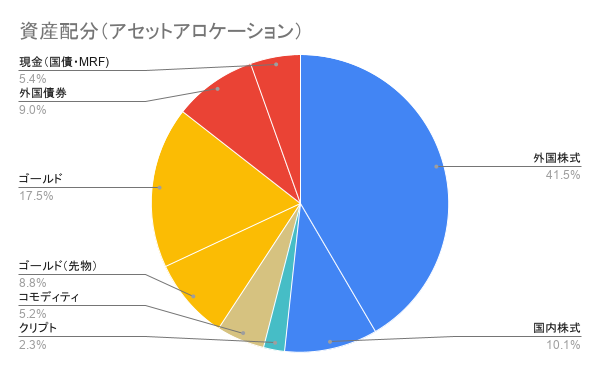
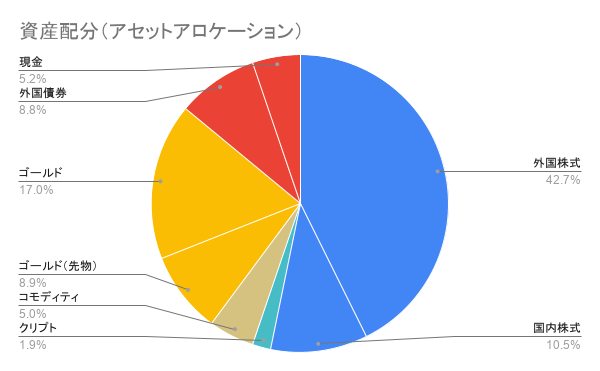
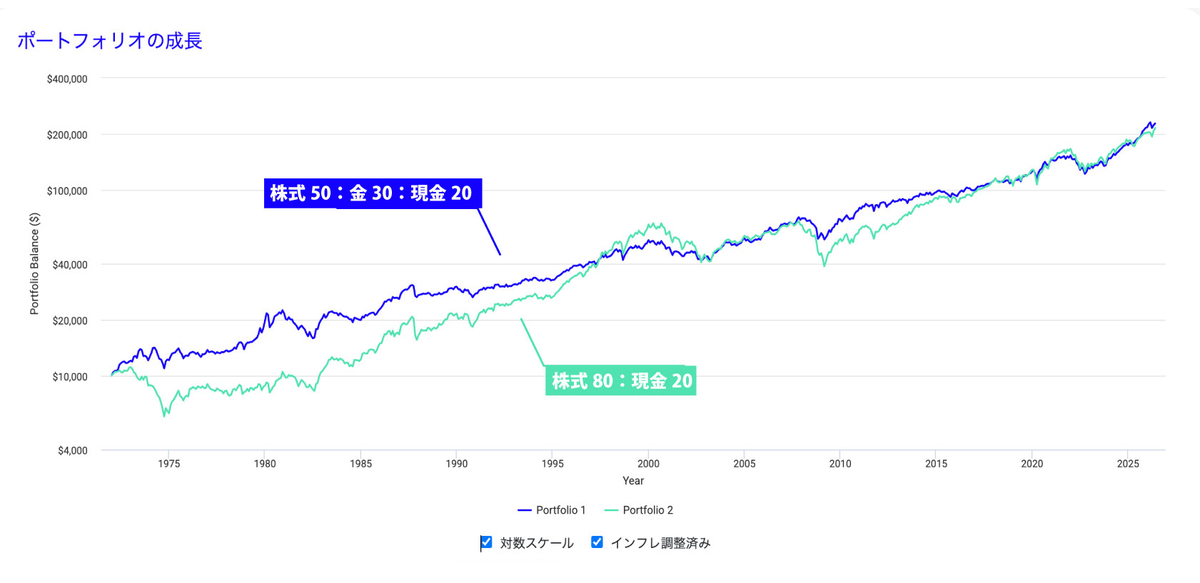
・現在は、「特定口座→NISA口座」に資産を移しながら、取り崩し&リバランス運用中・「内外株式50%:金+コモディティ30%:内外債券+現金20%」の配分を目安に、なだらかな右肩上がりになるような分散運用を志向しています。
_/_/_/_/_/_/_/_/_/_/_/_/_/_/_/_/_/_/
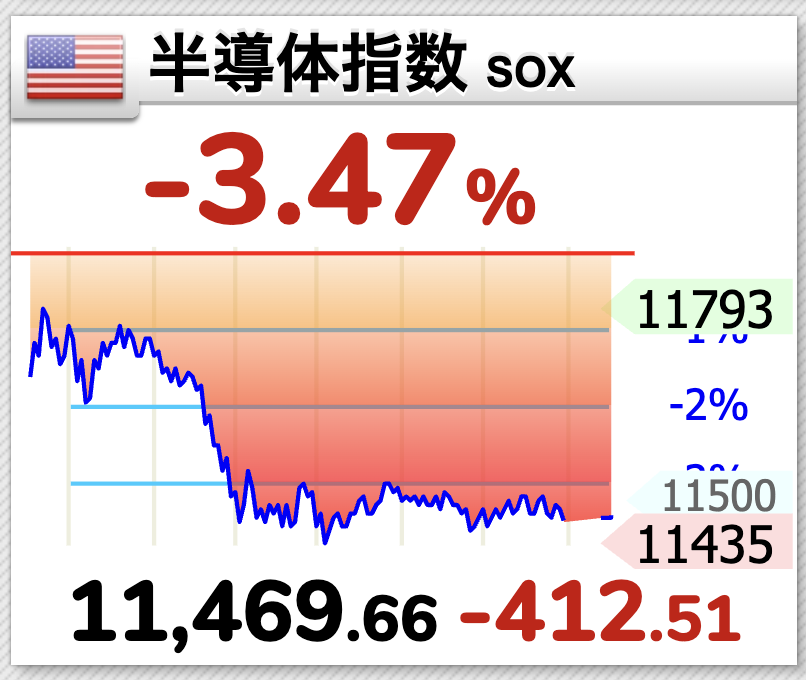
こんなニュースですが、、、、
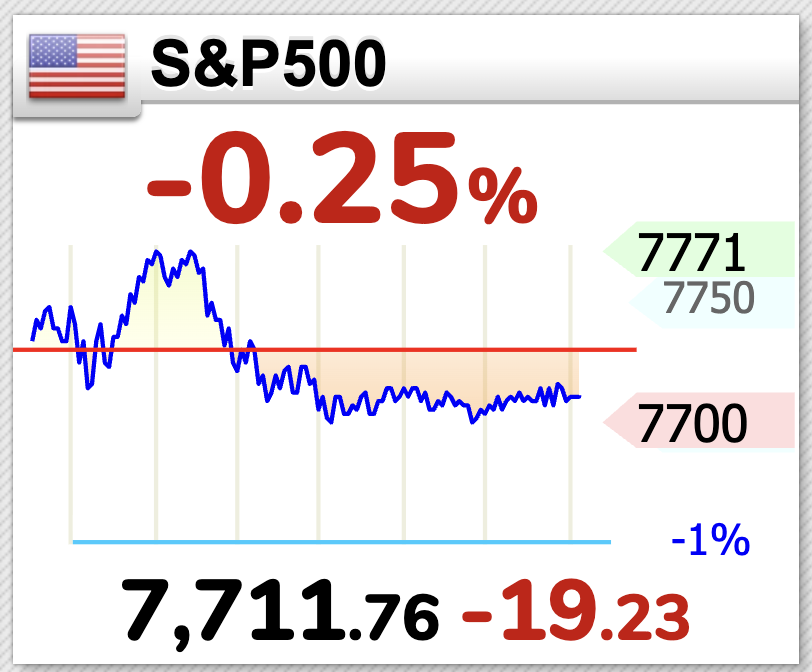
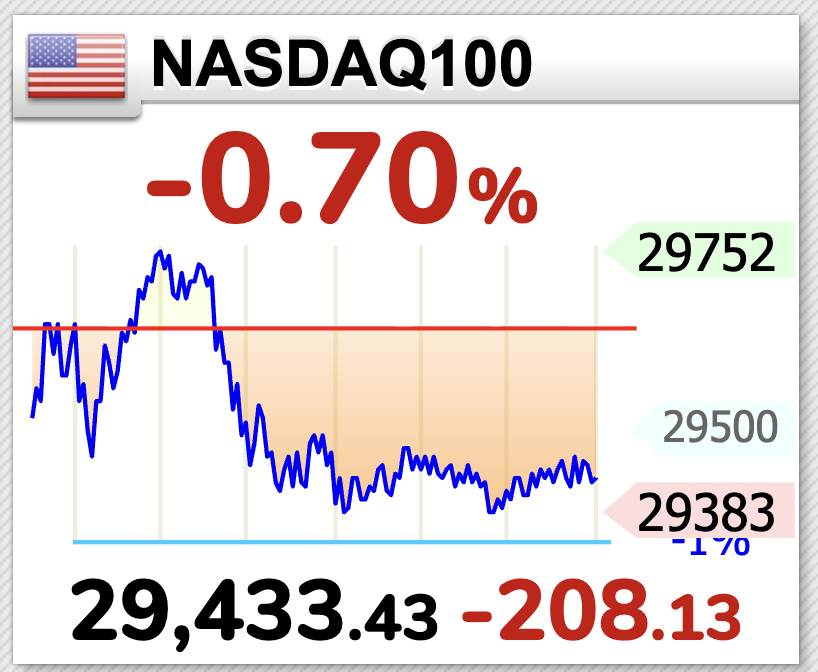
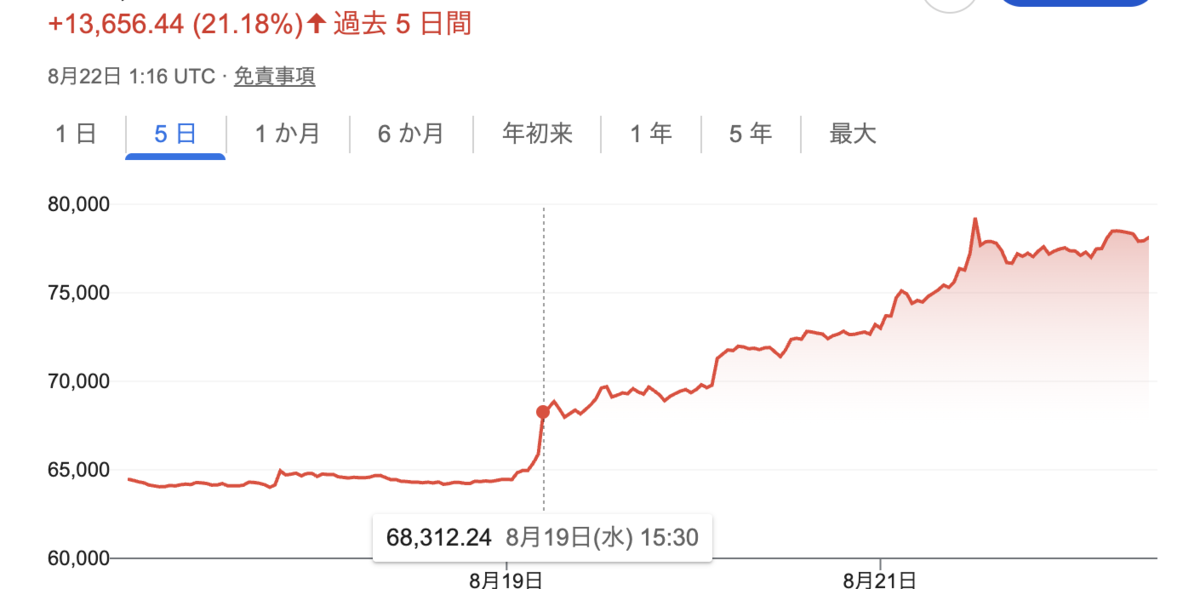
昨晩の米国市場はなぜか上がっています。
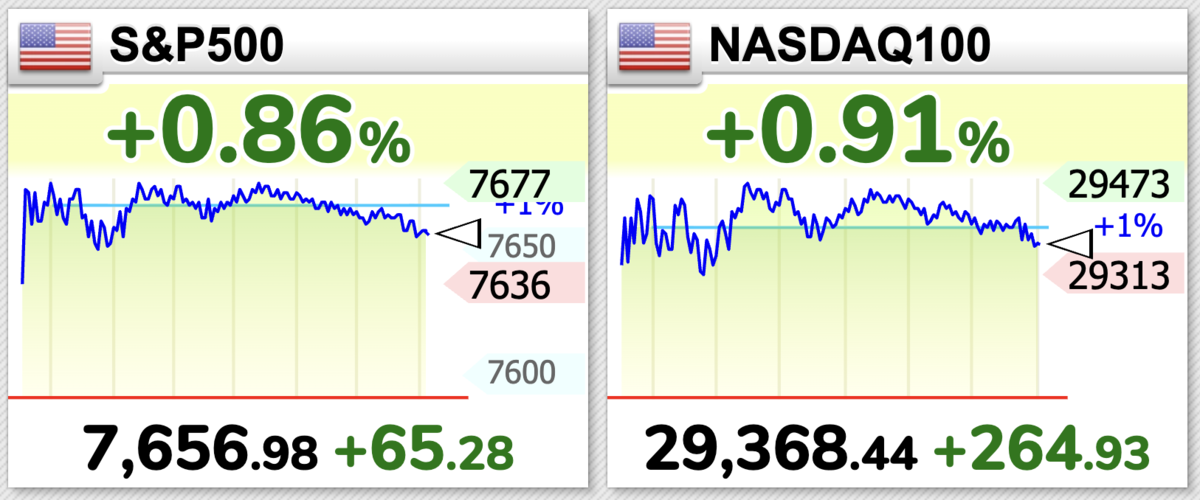
市場はトリプルパンチ
現状の株式市場の先行きはトリプルパンチで極めて不透明です。
①中東情勢の緊張
フーシ派によるホルムズ代替路の支配→インフレ再燃リスク
news.yahoo.co.jp
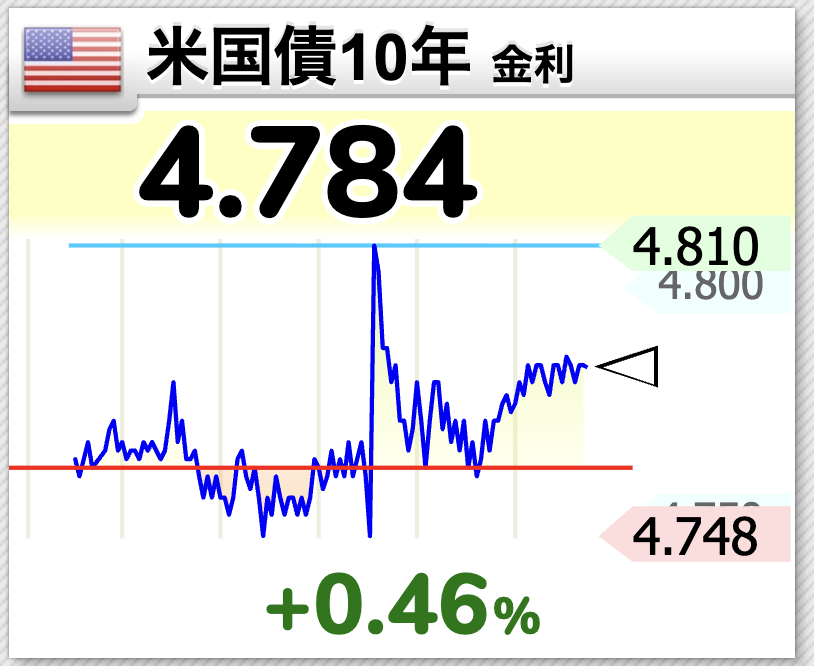
②日米金利上昇
日銀の利上げは、相変わらずの報道先行で確定ですね。
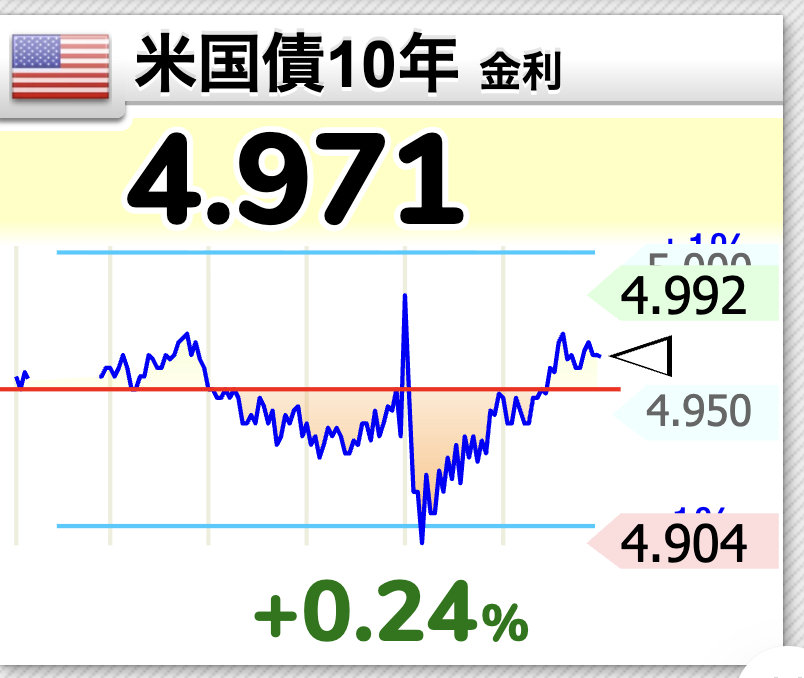
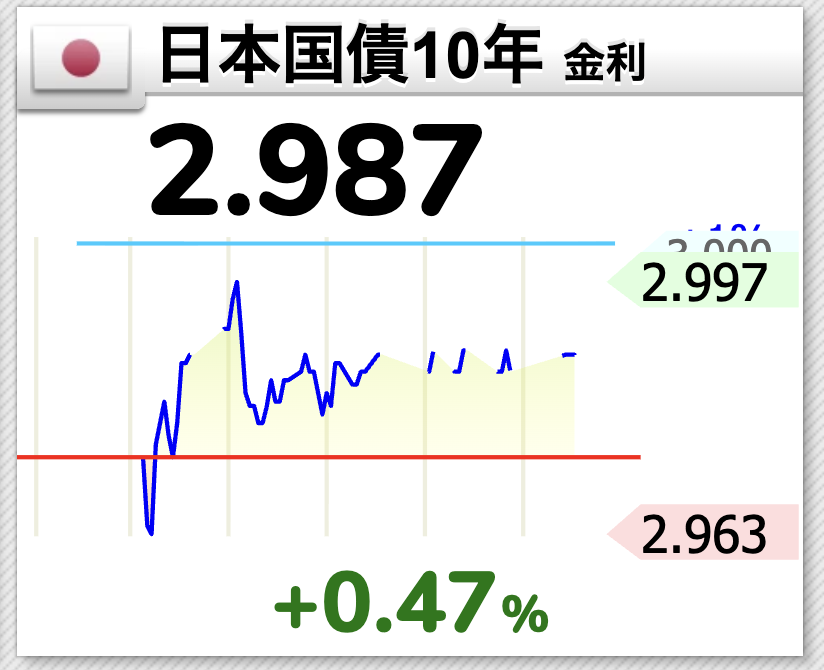
③FRB利上げ観測
8月のCPI発表を受け、トランプ大統領に選任されたウォーシュ議長は果たして利上げができるのでしょうか?
元々タカ派傾向の人を選んだトランプの判断も不思議でしたが、前任のパウエルさんほど名指しで牽制や批判されないのも不気味です。
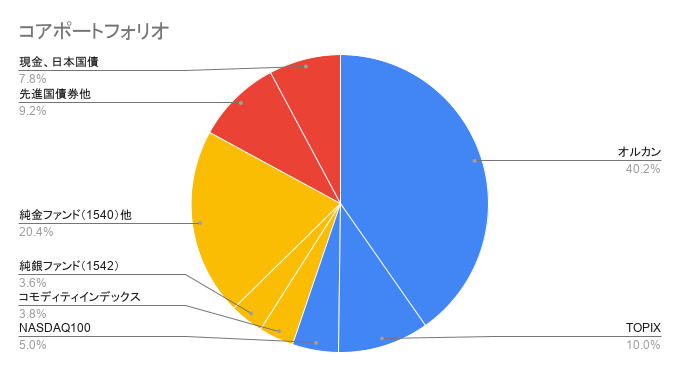
ポートフォリオ
なんだかんだニュースに気を張ったところで、インデックス投資者は淡々と市場に居続けるだけですが、
強いて言うなら、リバランス用に「普段は働かないアリ20%のアリ」をきちんと確保しておくことですね。
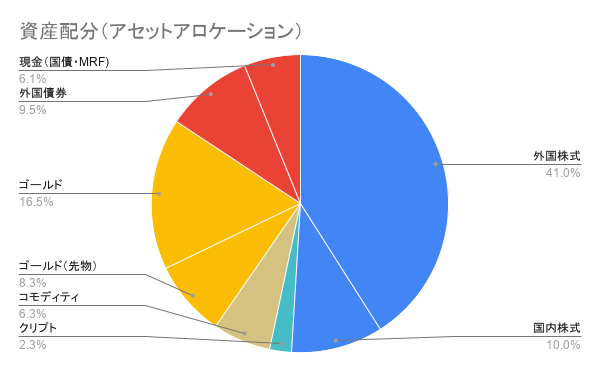
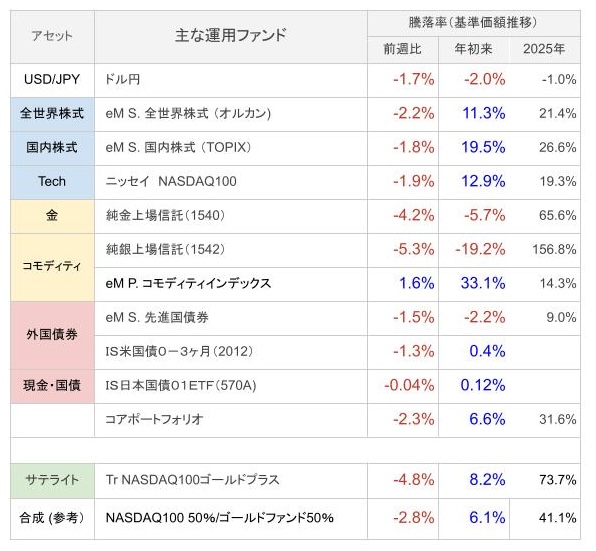
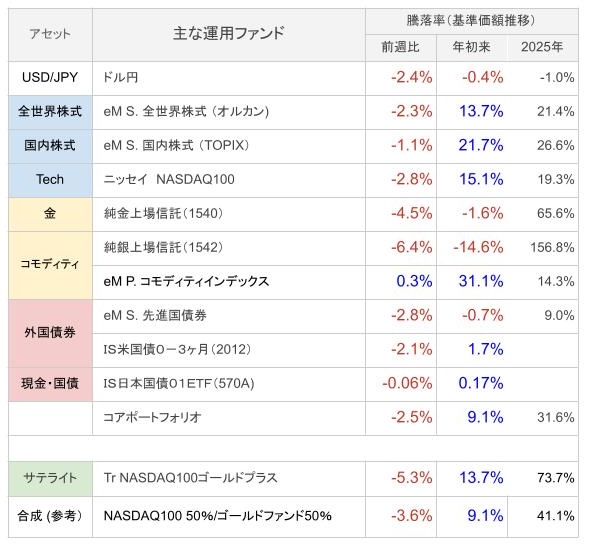
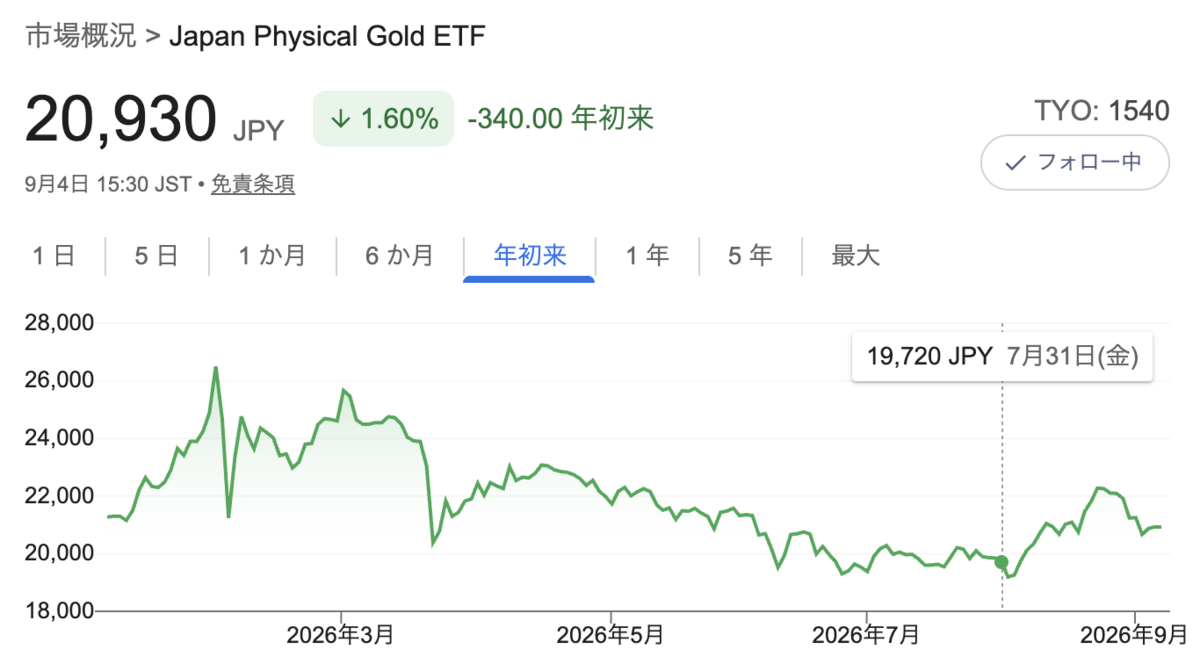
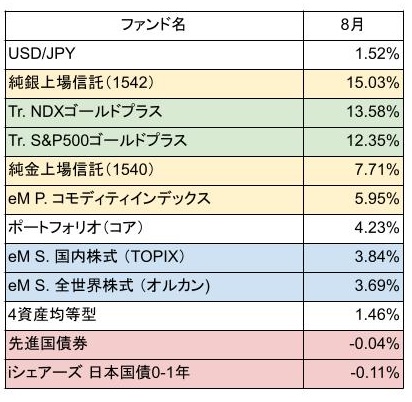
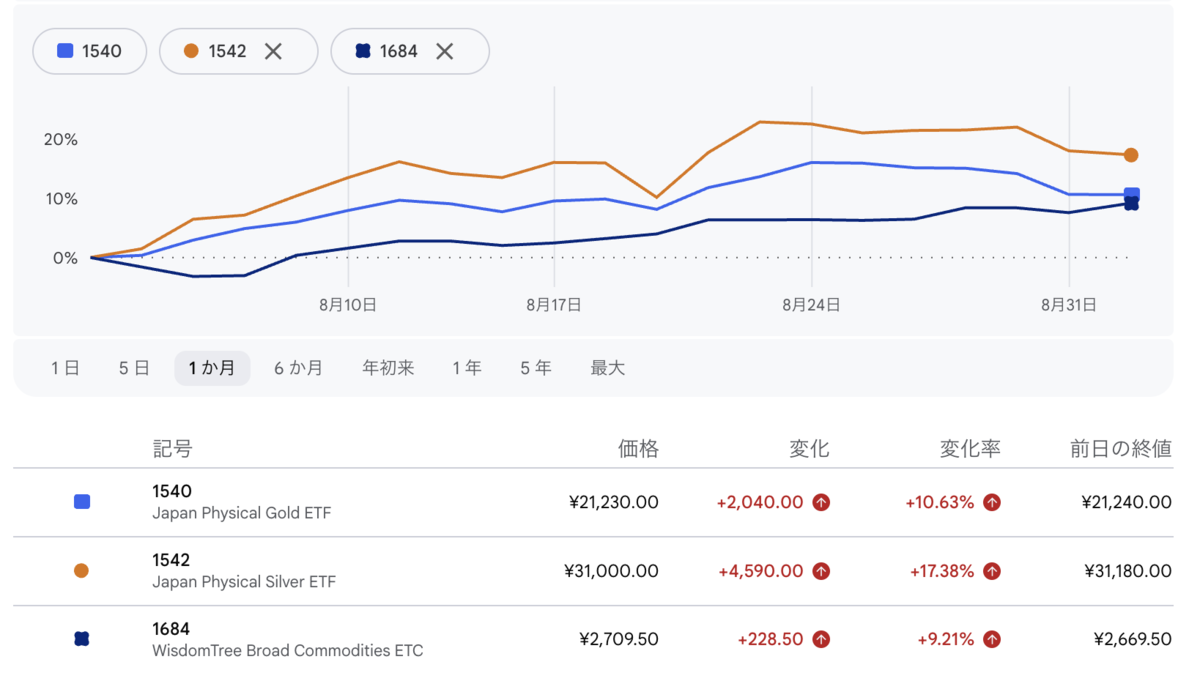
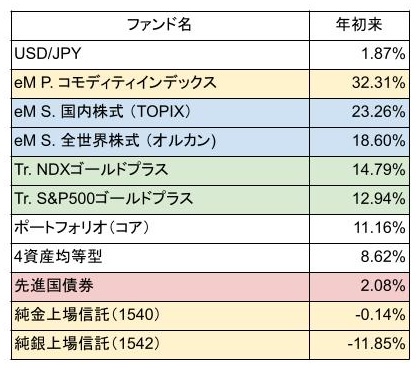
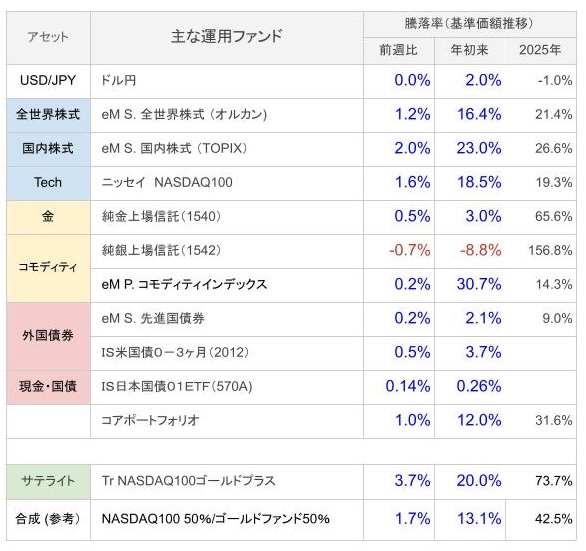
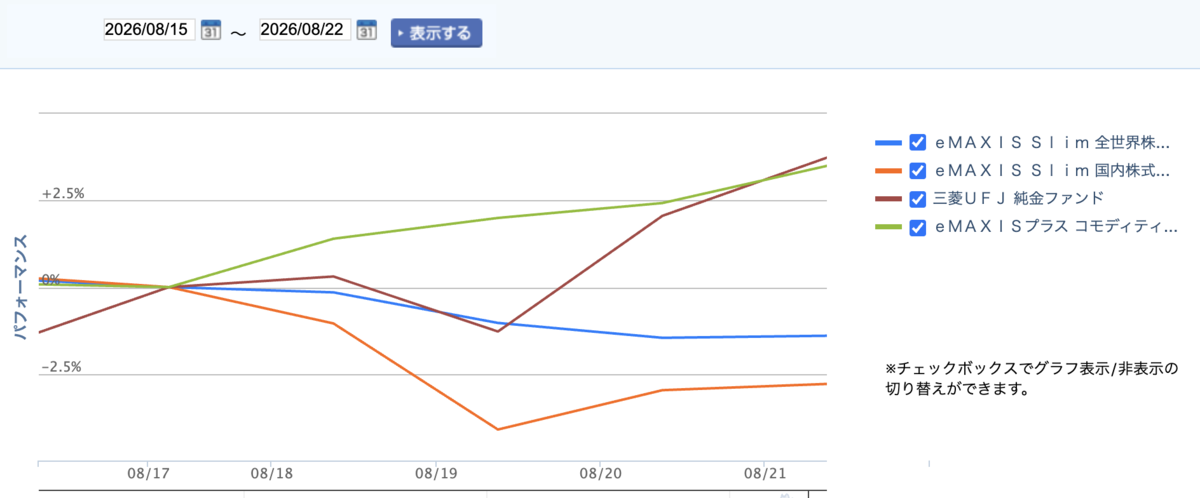
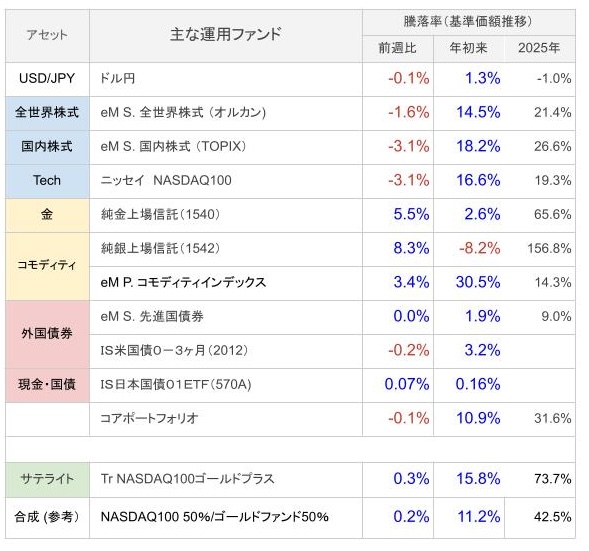
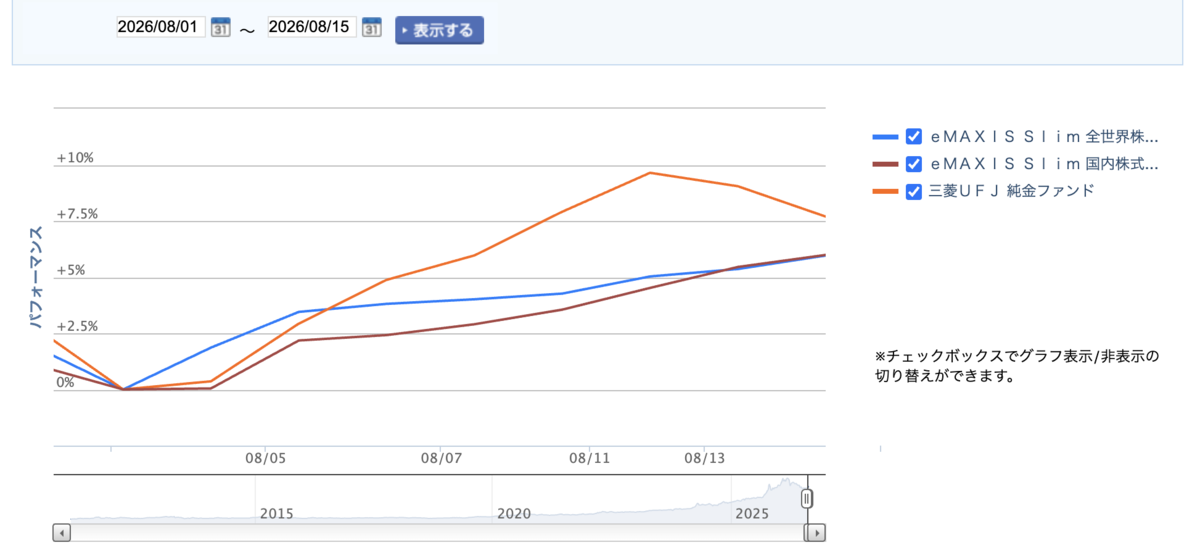
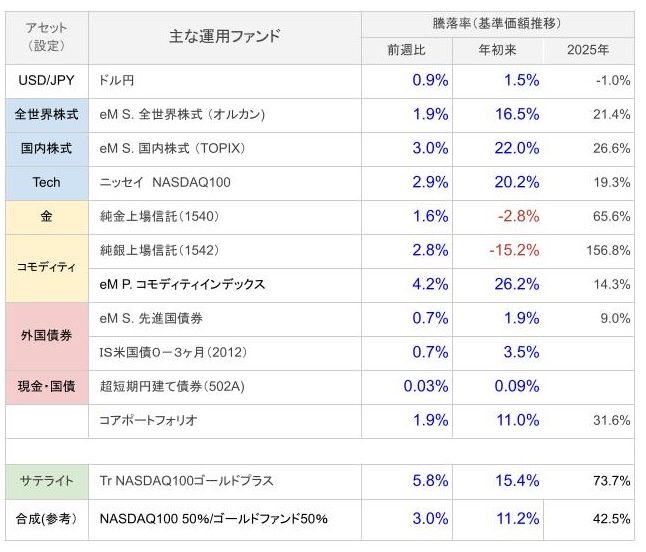
と言うわけで、先週に引き続きプラスは「コモディティインデックス」のみ。
「普段は働かないアリ:20%」部門は、外国債券と日本国債(現金)を1:1で保有していますが、
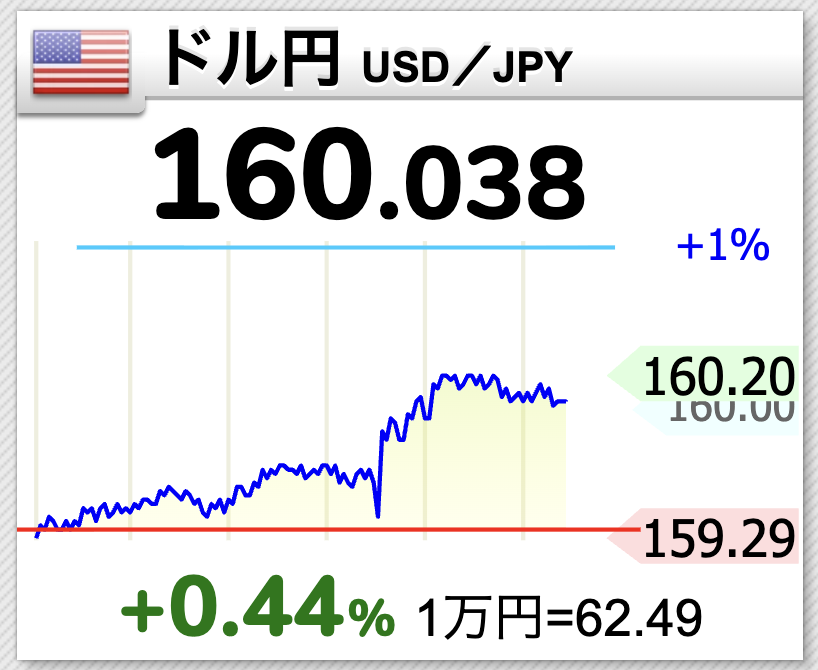
こんな風にいきなり円高方向に為替の流れが変わり、尚且つ日本の金利も上昇となると、「先進国債券」の保有意義が薄れます。
リタイア民でもあるし、もうこの部門は為替リスクを取らずに全て日本国債(現金)でいいいかなと思っています。
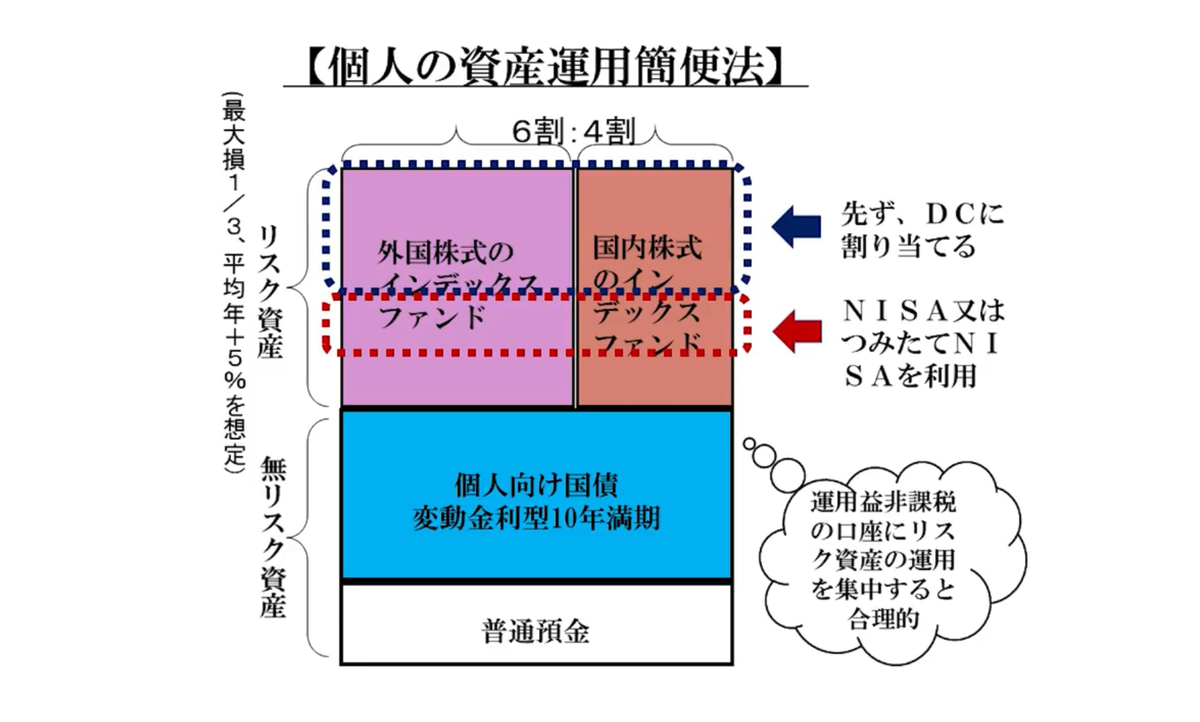
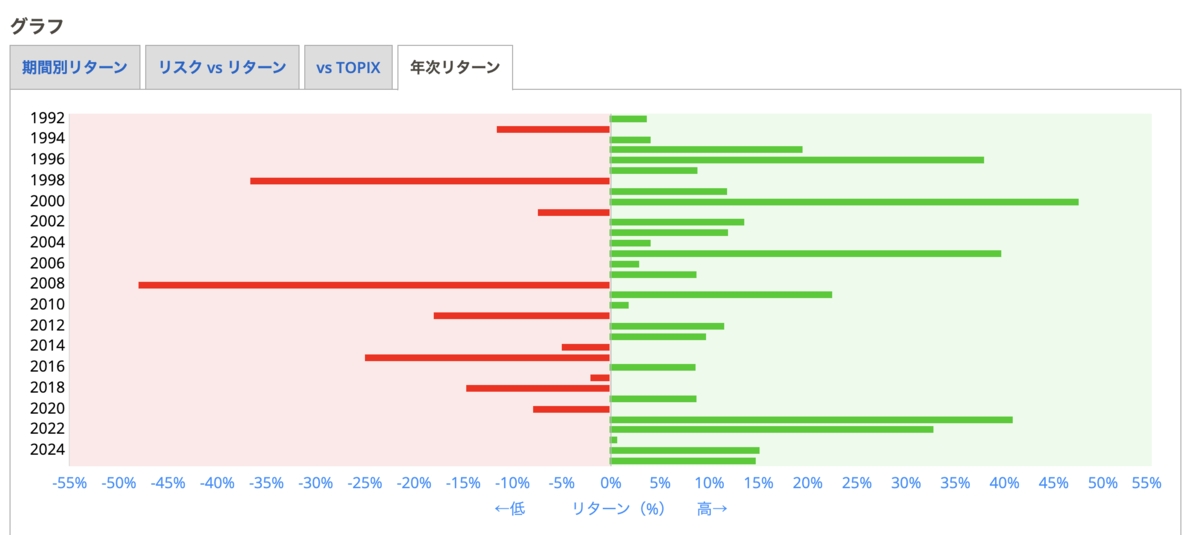
*山崎 元氏Youtube「資産運用簡便法の概略」よりスクショ拝借
(古い動画です。晩年はリスク資産はオルカン一本で良い、とされています)
https://youtu.be/ivm3jh6Rt3w?si=8rgt8Res6SJaENJB
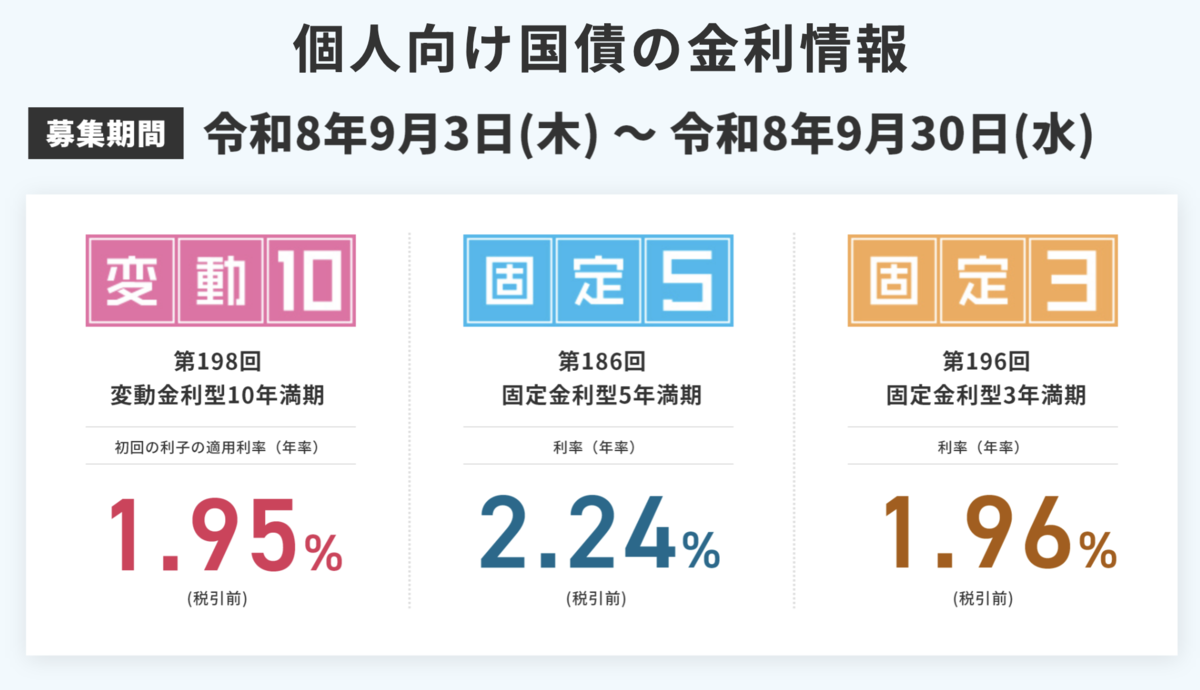
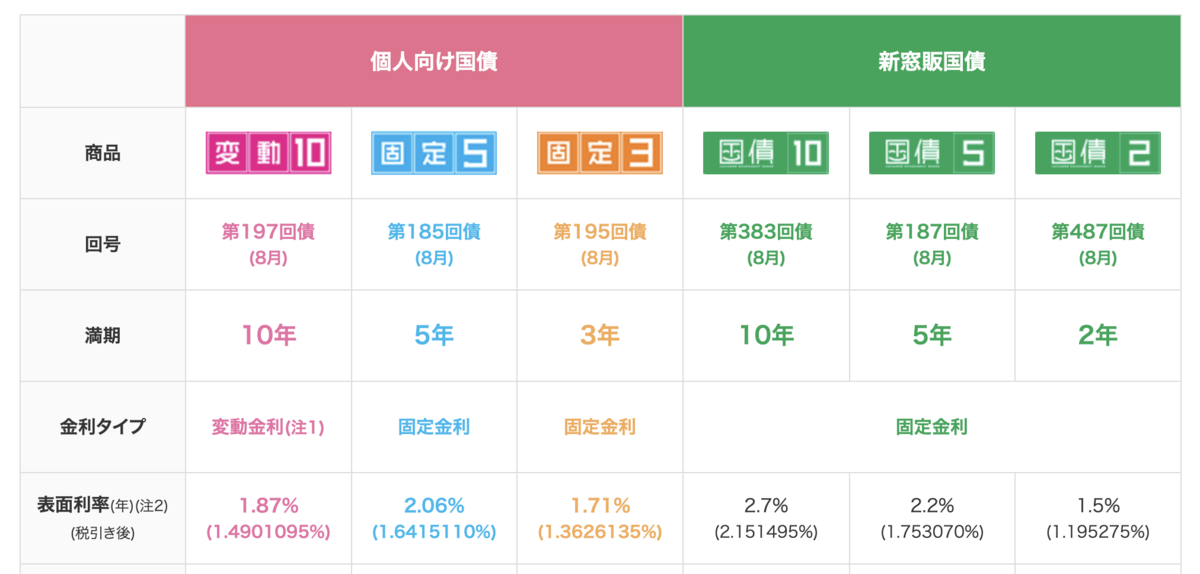
金利上昇期は、固定金利より変動金利が無難です。
固定金利を一気に買うと翌月発行国債の金利が上昇するのを見て損した気分になるからです(別に損ではありませんが気持ちの問題)。
また、「窓販国債」というのもあって、個人向け国債より金利が高いですが、中途換金では金利変動リスクを食らっって元本割れ確率が高くなりますので注意。こちらは満期まで使わないお金で買う商品です。
「個人向け」と言うのは、1年間は換金できませんが、以降は金利がどうなろうと(実質)元本割れリスクがないとても優しい商品です。
www.mof.go.jp
総資産推移
| 先週比 | 年初来 | |
|---|---|---|
| 総資産 | -2.4% | -3.4% |
総資産が-3.4%。
無収入じゃ仕方なし。
アジャパー
過去記事:働かないアリに意義がある
moufutokojiki.hatenablog.com

お読みいただきありがとうございました。